Ditapis dengan
Ditemukan 1 dari pencarian Anda melalui kata kunci: author="Dewi Noviana Kesuma (1...
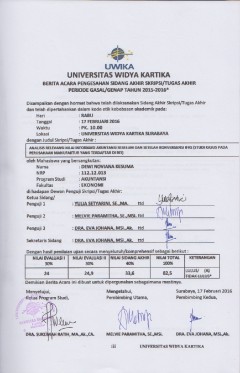
Analisis Relevansi Nilai Informasi Akuntansi Sebelum dan Setelah Konvergensi …
ABSTRAK Penelitian ini bertujuan untuk menguji peningkatan relevansi nilai informasi akuntansi sebelum dan setelah konvergensi IFRS di Indonesia. Adanya konvergensi IFRS menyebabkan perubahan terhadap penyajian dan pengungkapan di dalam laporan keuangan. Sebuah Informasi akuntansi yang baik harus memiliki unsur relevansi dalam laporan keuangannya. Variabel yang digunakan dalam pengukuran r…
- Edisi
- 2016
- ISBN/ISSN
- -
- Deskripsi Fisik
- xv-132 hal.; 29cm
- Judul Seri
- -
- No. Panggil
- SK.AK Kes 141 2016
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah